News
De finanzas semanal
Petróleo, empleo y la Fed: la semana en que una mala noticia terminó siendo buena para la bolsa.
Cierre al viernes 2 de octubre de 2026Petróleo, empleo y la Fed: la semana en que una mala noticia terminó siendo buena para la bolsa.
Cierre al viernes 2 de octubre de 2026Ninguno decide solo: la señal útil aparece cuando se leen juntos y con la tesis de la noticia.
Calificación de 1 a 5 con base en rentabilidad, crecimiento, flujo de efectivo y balance: Débil · Justa · Bien · Genial · Excelente.
Pregúntate: ¿El negocio aguanta si el mercado se pone difícil?
Precio estimado con modelos de valuación. El % indica cuánto tendría que subir (+) o bajar (−) el precio para llegar a ese valor.
Pregúntate: ¿Estoy pagando un descuento o una prima?
Consenso de recomendaciones y precio objetivo a 12 meses. Si el objetivo está por debajo del precio, el mercado ya corrió más que las estimaciones.
Pregúntate: ¿Queda recorrido hasta el objetivo?
Pistas rápidas de fortalezas o riesgos: dividendos, revisiones de beneficios, deuda o crecimiento esperado.
Pregúntate: ¿Refuerza la tesis o señala un riesgo?
Toca una empresa para ir a su análisis. Datos de Investing.com. Precios en moneda local.
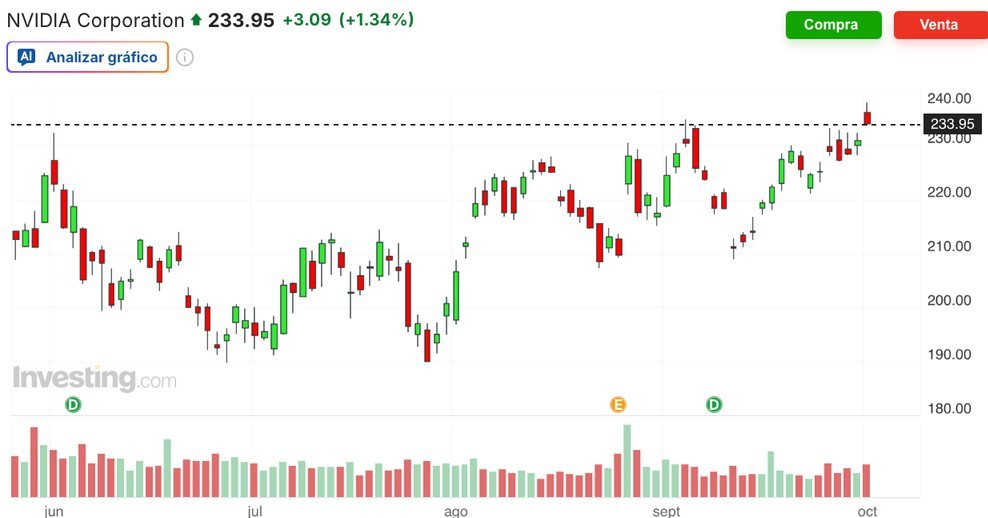
 NVDANVIDIA CorporationUS$233.95+1.34%
VR +28.54%Analistas +40.07%Con descuento
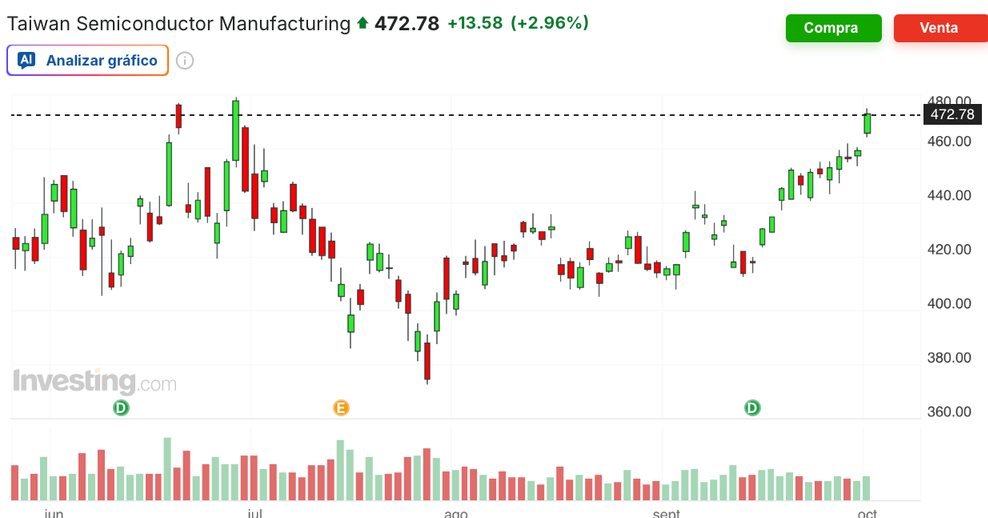
 TSMTaiwan Semiconductor Mfg.US$472.78+2.96%
VR −1.25%Analistas +16.81%En línea
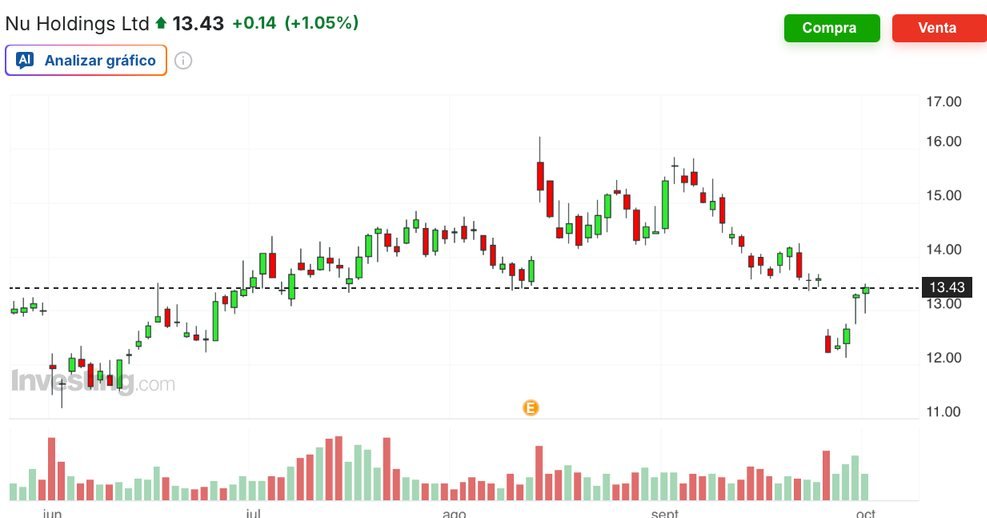
 NUNu Holdings Ltd.US$13.43+1.05%
VR +3.16%Analistas +38.77%En línea
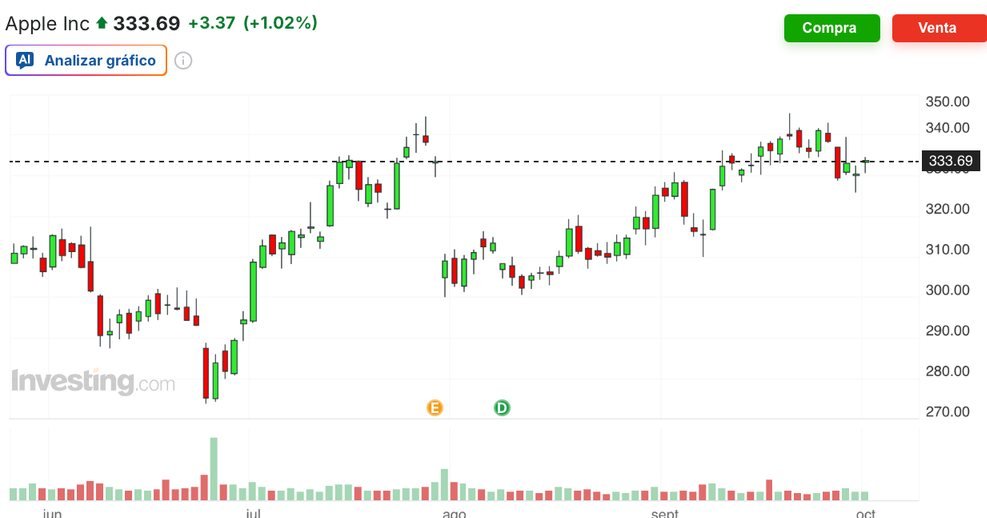
 AAPLApple Inc.US$333.69+1.02%
VR −21.75%Analistas −1.68%Con prima
 PANWPalo Alto Networks Inc.US$403.24+1.76%
VR −36.16%Analistas −1.57%Con prima
 TSLATesla Inc.US$370.59+4.65%
VR −32.93%Analistas +6.74%Con primaSEC005930Samsung Electronics₩276,0000.00%
VR +43.27%Analistas +73.01%Con descuento
 MRNAModerna Inc.US$190.01+0.57%
VR −41.20%Analistas −36.49%Con prima
 MUMicron Technology Inc.US$1,074.89−2.05%
VR +24.14%Analistas +41.41%Con descuentoSBG9984SoftBank Group Corp.¥6,531+3.50%
VR −12.20%Analistas +18.66%Con prima
 CRDOCredo Technology GroupUS$218.64+4.03%
VR +6.30%Analistas +28.56%En línea
 COHRCoherent Inc.US$337.04+5.59%
VR −16.36%Analistas +22.40%Con prima
 EE. UU. – Irán · Estrecho de Ormuz
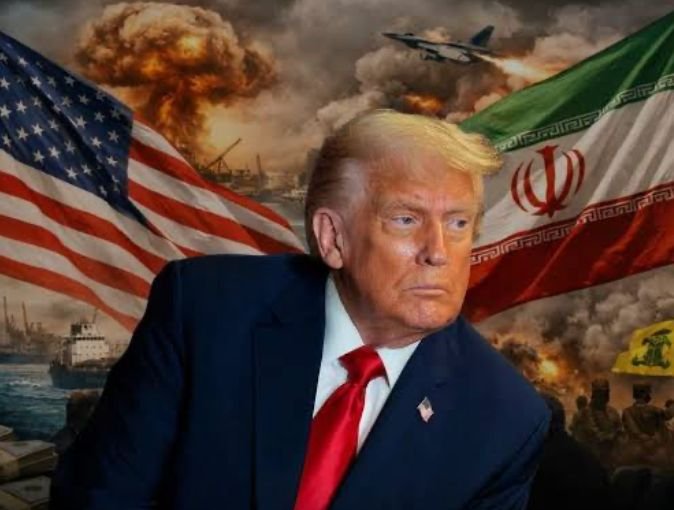
Las negociaciones entre Estados Unidos e Irán continuaron con Qatar como intermediario, pero sin cerrar las diferencias sobre las condiciones para reabrir el estrecho de Ormuz.
El jueves se reportó que EE. UU. enviará un tercer grupo de ataque de portaaviones y hasta 10,000 soldados adicionales a Medio Oriente, con llegada prevista hacia
finales de noviembre. El mercado lo leyó como una señal de que Washington quiere conservar opciones militares si fracasan las negociaciones.
El WTI avanzó ~2.7% y el Brent más de 4% ese día. El viernes la presión se moderó por mayores flujos regionales y planes para liberar reservas, aunque el Brent cerró arriba de US$100 por barril.
La historia dejó de ser solo “¿se reabrirá Ormuz?” y volvió a incorporar el riesgo de una nueva escalada militar. Eso mantiene una prima sobre petróleo y combustibles y, mientras la energía siga elevada, también presiona inflación, rendimientos de bonos y expectativas de tasas.
El petróleo puede bajar con señales de negociación, pero una verdadera normalización necesita flujo energético estable y menor riesgo militar.
 Wall Street · cierre del viernes
Wall Street cerró el viernes al alza después de que el reporte laboral de EE. UU. fuera mucho más débil de lo esperado y redujera las probabilidades de otra subida inmediata de tasas.
Toda la semana el mercado había sufrido por petróleo elevado y mayores rendimientos de los bonos, pero el viernes cambió la narrativa: si el empleo se enfría, la Fed
tiene menos necesidad de subir tasas en octubre. Aun así, el S&P 500 y el Dow terminaron la semana ligeramente en negativo; el Nasdaq logró una pequeña ganancia.
El mercado no celebró que la economía cree pocos empleos; celebró que el dato reduce el riesgo de una Fed más restrictiva. El equilibrio es delicado: un enfriamiento moderado ayuda a las acciones; un deterioro demasiado fuerte afectaría consumo y utilidades.
Para la bolsa, un dato económico débil puede ser positivo mientras reduzca las tasas sin implicar una recesión.
 Financiamiento de infraestructura de IA
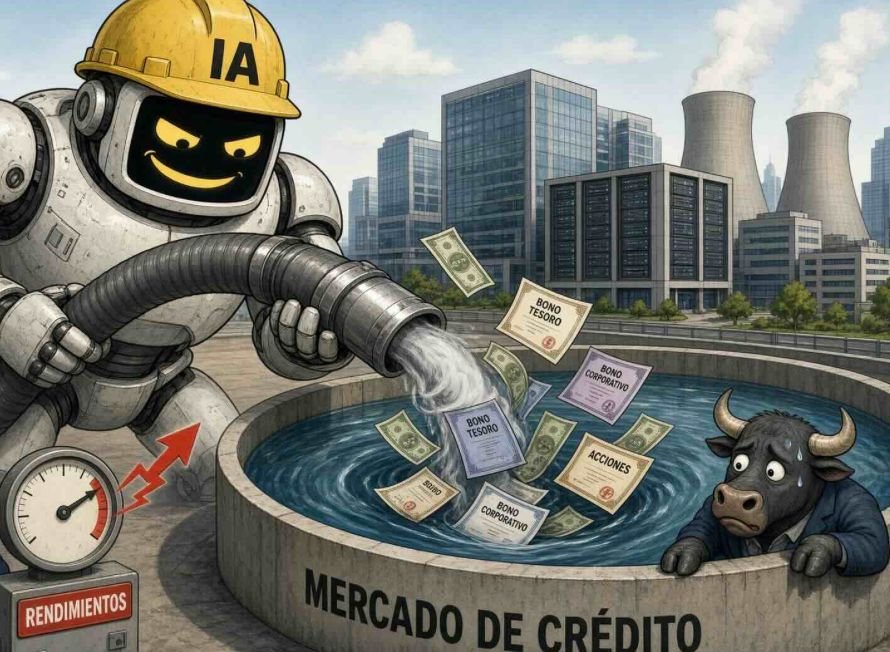
Wall Street estructura cerca de US$60 mil millones de financiamiento para chips e infraestructura de IA asociados con Broadcom, Anthropic y otros clientes: ~US$42 mil millones de deuda senior y US$18 mil millones de deuda subordinada.
Al mismo tiempo, el plan de Nvidia para movilizar hasta US$500 mil millones usando infraestructura basada en GPUs enfrenta escepticismo: Nvidia argumenta que sus sistemas generan ingresos hasta una década, mientras algunos prestamistas deprecian el hardware en 3 o 4 años y exigen contratos, garantías y otras protecciones.
La IA entra en otra fase: ya no basta con que exista demanda de chips; alguien tiene que financiar chips, centros de datos, electricidad y redes antes de que generen ingresos. No significa que el boom termine; el retorno sobre la inversión y la calidad del financiamiento importarán cada vez más.
El próximo límite de la IA podría venir menos de la tecnología y más de cuánto capital puede levantarse de manera rentable.
Ha aumentado su dividendo durante 3 años consecutivos.
El precio está 29% por debajo de su valor razonable; analistas ven 40% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
China estaría evaluando permitir que empresas como ByteDance y Alibaba compren los nuevos RTX PRO 5500 de Nvidia. Las autoridades solicitaron información sobre los planes de compra y señalaron a algunas compañías que podrían aprobarlos, aunque todavía no existe autorización definitiva (Reuters no pudo verificar el reporte).
Al mismo tiempo, Nvidia aumentó en US$150 mil millones su autorización de recompra, llevando la capacidad restante del programa a US$235 mil millones hasta su año fiscal 2028. El viernes la acción volvió a máximos históricos tras volver a ser la favorita de Morgan Stanley en semiconductores.
China representa una fuente potencial de demanda adicional, pero todavía debería tratarse como upside opcional y no como parte garantizada de la tesis. La recompra sí deja una señal más clara: Nvidia considera que puede seguir financiando inversiones enormes en IA y al mismo tiempo devolver capital al accionista. Sin embargo, cada nuevo máximo también eleva lo que el mercado espera del crecimiento futuro.
Data Center, márgenes, flujo de efectivo, China, crecimiento de agentes de IA y Forward P/E frente a las nuevas estimaciones.
Ha aumentado su dividendo durante 6 años consecutivos.
Cotiza cerca de su valor razonable (−1.25%); analistas ven 17% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
TSMC está evaluando construir un nuevo complejo de fabricación en Texas para responder a la demanda de chips de inteligencia artificial. El proyecto todavía está en etapas preliminares, pero podría incluir varias fábricas con inversiones de al menos US$20 mil millones cada una.
La posible expansión se sumaría a los US$265 mil millones comprometidos en Arizona. Norteamérica ya representa más de 75% de sus ingresos por obleas durante 2026, impulsada por clientes como Nvidia y AMD. El proyecto dependería de la continuidad de incentivos fiscales estadounidenses a la manufactura avanzada.
El crecimiento de IA obliga a TSMC a pensar en capacidad mucho más allá de Taiwán. Expandirse en Estados Unidos puede mejorar cercanía con clientes y diversificación geográfica, pero también implica capex enorme y potencialmente mayores costos de producción.
Utilización de capacidad, capex, márgenes, demanda de nodos avanzados y calendario real de nuevas fábricas.
2 analistas han revisado al alza sus beneficios para el próximo periodo.
Cotiza cerca de su valor razonable (+3.16%); analistas ven 39% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Las acciones de Nu cayeron cerca de 10% después de reportes sobre una posible adquisición de Monzo, banco digital británico que podría haber sido valorado entre £8 mil millones y £10 mil millones. Una operación de ese tamaño generó dudas sobre uso de efectivo, posible dilución, precio de compra e integración internacional.
Posteriormente, Nu aclaró que no está persiguiendo ninguna transacción con Monzo y aseguró que su marco de asignación de capital permanece sin cambios. Las acciones reaccionaron positivamente al anuncio.
Este caso permite distinguir entre riesgo fundamental y riesgo de asignación de capital. La caída no surgió porque el negocio de Nu se deteriorara, sino porque el mercado temió que utilizara una cantidad importante de recursos en una adquisición compleja.
Una acción puede caer aunque su negocio siga igual si cambia la percepción sobre cómo utilizará su capital.
Crecimiento en Brasil, México y Colombia, ROE, calidad crediticia, liquidez y señales sobre expansión internacional.
Ha aumentado su dividendo durante 14 años consecutivos.
El precio supera en 22% su valor razonable y ya rebasó el objetivo de analistas (−1.68%).
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Un jurado estadounidense determinó que Apple debe pagar más de US$5.7 mil millones a Taction por infringir dos patentes relacionadas con tecnología háptica utilizada en el Taptic Engine de iPhone y Apple Watch. Apple rechazó la decisión y anunció que apelará.
El monto es significativo incluso para Apple, pero mientras continúe el proceso legal todavía no cambia por sí solo la tesis fundamental. El riesgo aumentaría si el caso terminara implicando regalías permanentes, restricciones a productos o precedentes para nuevas demandas.
Una multa extraordinaria afecta el resultado financiero; solo se vuelve estructural si cambia la economía futura del negocio.
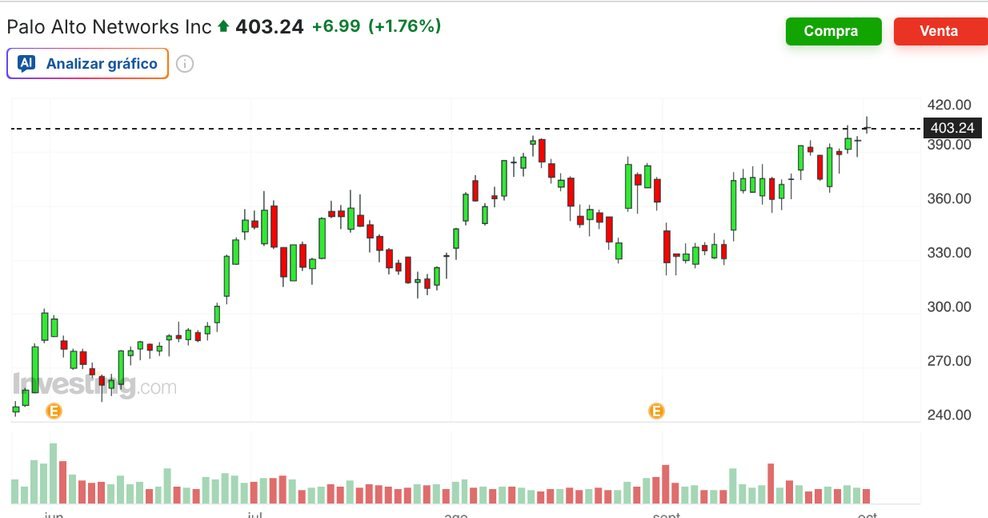
Se espera que los ingresos netos aumenten este año.
El precio supera en 36% su valor razonable y ya rebasó el objetivo de analistas (−1.57%).
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Palo Alto Networks cerró su cuarto trimestre fiscal con ingresos de US$3.41 mil millones, +34% anual, mientras su ARR de Next-Generation Security alcanzó US$9.1 mil millones, +63%. Además, agregó cerca de US$1 mil millones de nuevo NGS ARR durante un solo trimestre.
El dato respalda la estrategia de vender varias soluciones de ciberseguridad dentro de una misma plataforma y muestra que la demanda empresarial continúa siendo fuerte. Para la tesis ya no basta comprobar que crecen los contratos: importa cuánto de ese crecimiento termina convirtiéndose en margen y flujo de efectivo.
NGS ARR, RPO, margen, FCF y adopción de las distintas plataformas.
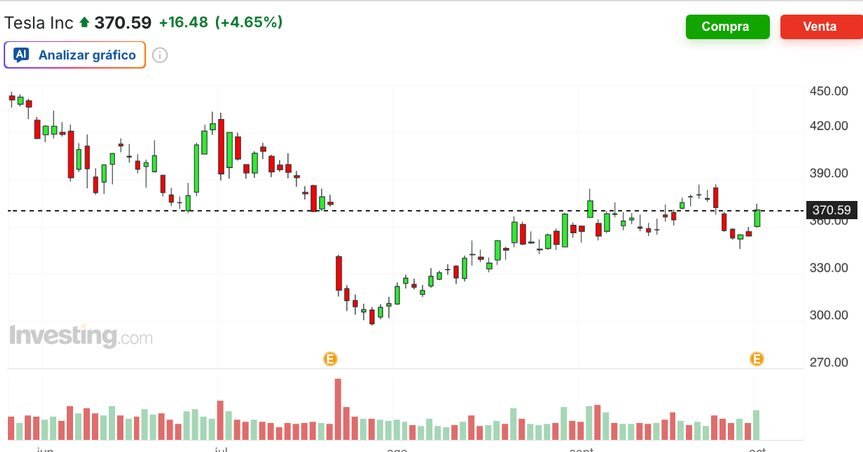
Tiene más efectivo que deuda en su balance.
El precio supera en 33% su valor razonable; analistas ven 7% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Tesla aseguró líneas de crédito por US$30 mil millones, incluyendo un préstamo de US$20 mil millones y dos líneas revolventes por US$10 mil millones en conjunto. La compañía espera superar US$25 mil millones de capex en 2026, principalmente en IA, fabricación de semiconductores, energía y otros proyectos de expansión.
Tesla no tenía préstamos pendientes bajo estas nuevas facilidades al cierre de septiembre y señaló que actualmente no planea utilizarlas durante 2026.
No significa que Tesla necesite US$30 mil millones inmediatamente. Significa que está asegurando flexibilidad financiera antes de ejecutar proyectos extremadamente costosos. Conforme la tesis se desplaza hacia IA, robotaxis, energía y manufactura, el mercado vigilará qué retorno genera ese capital.
Capex, FCF, deuda, generación de efectivo y monetización de los nuevos proyectos.
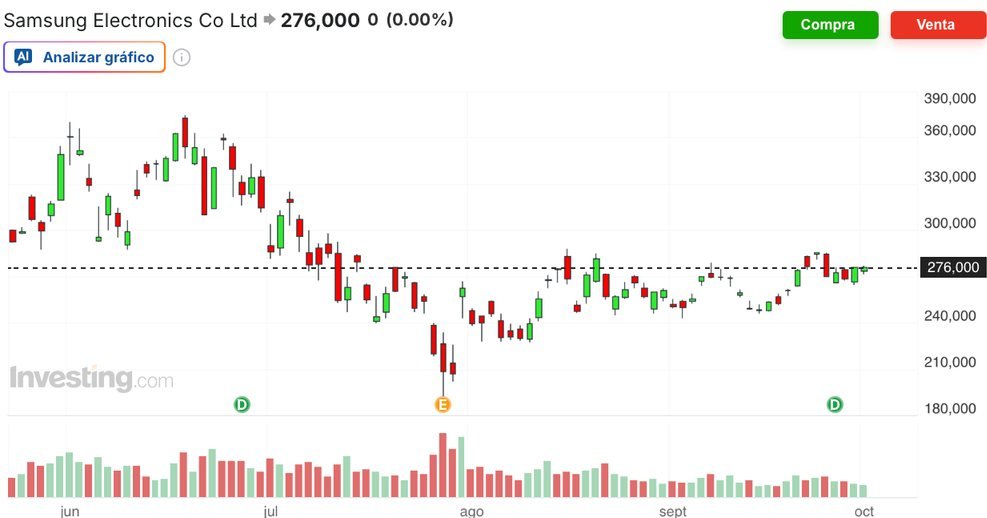
Se espera que los ingresos netos aumenten este año.
El precio está 43% por debajo de su valor razonable; analistas ven 73% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Samsung y varias de sus filiales comprometieron US$1 mil millones para apoyar la expansión de Helix Digital, compañía privada respaldada por KKR que desarrolla infraestructura para IA, incluyendo centros de datos, generación eléctrica, transmisión y conectividad. Helix planea utilizar tecnología de Nvidia junto con capacidades tecnológicas y de almacenamiento energético de Samsung.
No necesitamos poder comprar directamente una empresa privada para participar en su crecimiento. Esa compañía necesitará chips, memoria, almacenamiento, electricidad, baterías y redes que muchas veces proveen empresas que sí cotizan en bolsa. Es la lógica de las “palas y picos”.
El crecimiento de empresas privadas también puede reflejarse en los ingresos de compañías públicas de su cadena de suministro.
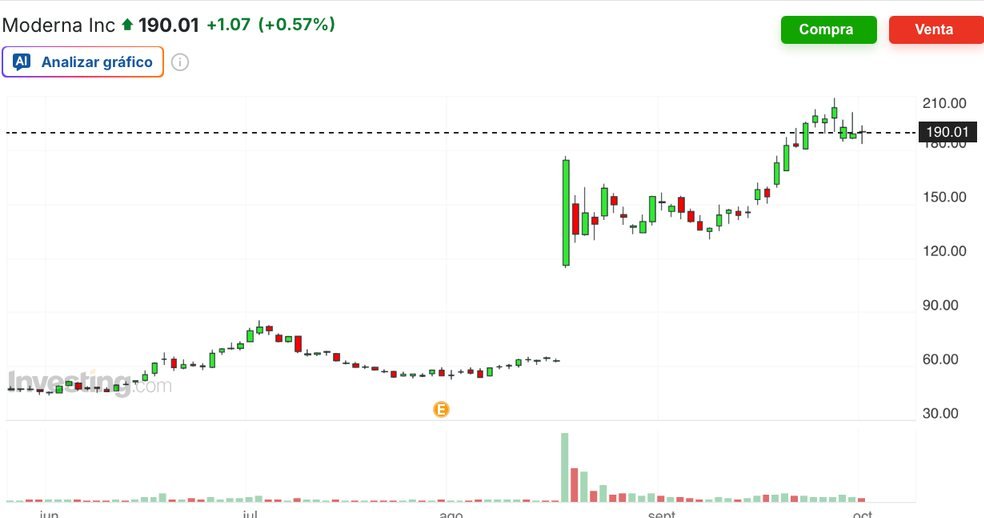
3 analistas han revisado al alza sus beneficios para el próximo periodo.
El precio supera en 41% su valor razonable y ya rebasó el objetivo de analistas (−36.49%).
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Citi redujo su recomendación sobre Moderna de Neutral a Venta después del enorme rally provocado por los avances de su vacuna personalizada contra melanoma. Aunque elevó su precio objetivo de US$60 a US$80, considera que el mercado ya descuenta demasiado éxito futuro.
La acción había subido más de 200% desde los resultados de INTerpath-001 y más de 600% durante 2026. Según Citi, una valuación cercana a US$200 por acción implicaría alrededor de US$26 mil millones anuales en ventas oncológicas, suponiendo éxito en varios tipos de cáncer que todavía no está demostrado.
La caída no significa que el avance científico haya desaparecido. El problema es que el precio comenzó a incorporar resultados que todavía pertenecen al futuro: pulmón, riñón, vejiga y otros tumores.
La noticia científica puede seguir siendo excelente mientras la inversión deja de ser atractiva porque el precio corrió más rápido que los fundamentales.
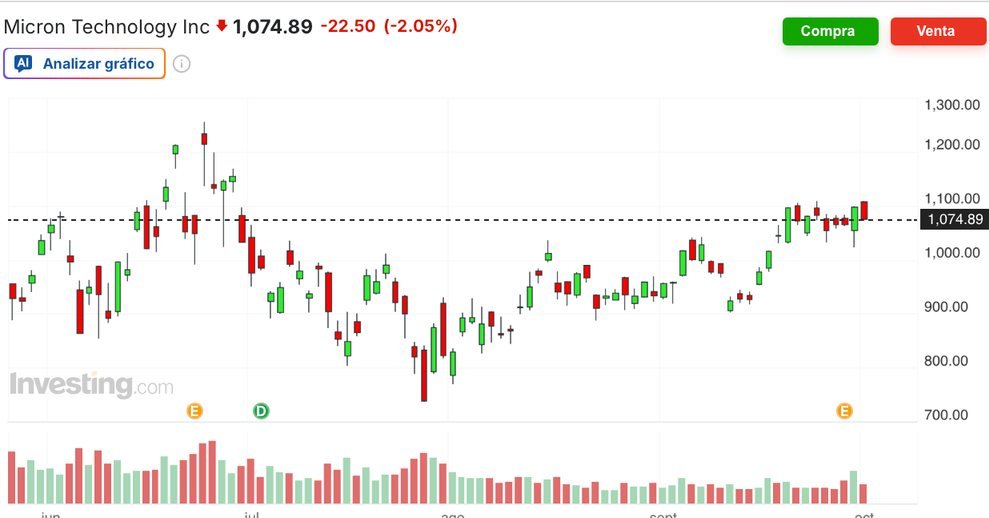
Los analistas prevén un crecimiento de las ventas este año.
El precio está 24% por debajo de su valor razonable; analistas ven 41% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Micron reportó ingresos trimestrales récord por US$54.23 mil millones y proyectó aproximadamente US$61.5 mil millones para el siguiente trimestre, superando los cerca de US$57 mil millones esperados por analistas.
Los compromisos de clientes bajo acuerdos de largo plazo aumentaron a US$32 mil millones, desde US$22 mil millones en junio, mientras la compañía anticipa que las condiciones ajustadas de oferta y demanda continuarán durante 2027 y 2028.
La demanda de IA ya no es solamente una historia de GPUs. Cada acelerador necesita memoria de alto ancho de banda y almacenamiento. Ahora la pregunta es cuánto de este crecimiento ya está incluido en el precio y qué sucederá cuando llegue nueva capacidad.
HBM, DRAM, NAND, margen bruto, capex, contratos de largo plazo y estimaciones FY27–FY28.
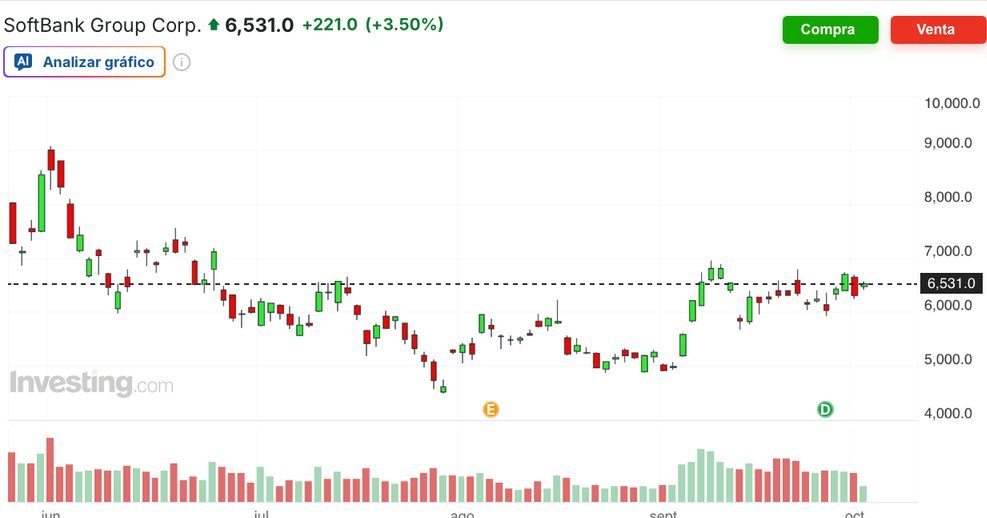
Opera con una importante carga de deuda.
El precio supera en 12% su valor razonable; analistas ven 19% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
SoftBank completó el último tramo de US$10 mil millones de su compromiso de US$30 mil millones con OpenAI. Con ello, su inversión acumulada asciende a US$64.6 mil millones, equivalente a una participación aproximada de 13%.
La ronda completa de OpenAI recibió compromisos por US$122 mil millones, con una valuación de US$852 mil millones. SoftBank incluso recurrió a una emisión de deuda para financiar parte de su aportación.
Para SoftBank, OpenAI se está convirtiendo en una pieza central de su exposición a IA. Eso incrementa el upside si OpenAI continúa creciendo, pero también la concentración y el riesgo si las enormes inversiones en infraestructura no generan suficientes retornos.
Cuanto mayor sea la exposición a OpenAI, más importante será evaluarla no solo como tecnología, sino como negocio.
 Reserva Federal · tasas
Las diferencias dentro de la Fed se hicieron evidentes. Lorie Logan (Fed de Dallas) cree que harían falta al menos 50 puntos base más para llevar la inflación a 2%; Neel Kashkari también espera subidas. John Williams y Philip Jefferson prefieren esperar más información.
Esos comentarios ya habían bajado la probabilidad de una subida en octubre de ~70% a ~25%. El viernes, el empleo
inclinó la balanza: julio se revisó de +21,000 a −10,000 y agosto de +162,000 a +133,000. El desempleo subió de 4.1% a 4.2% y los salarios crecieron 0.1% mensual y 3% anual.
Todavía no es un colapso laboral: la participación aumentó y la encuesta de hogares mostró crecimiento del empleo. Pero sí aparece una contratación mucho más moderada. Eso le da a la Fed espacio para esperar en octubre: la probabilidad de subida terminó en ~23%.
La Fed sigue preocupada por la inflación, pero un mercado laboral más débil reduce la urgencia de volver a subir tasas.
 Peso mexicano · Banxico
El peso se depreció con fuerza en septiembre después de haber cotizado debajo de $17 por dólar. Influyeron la subida de tasas de la Fed, rendimientos largos de EE. UU. arriba de 5%, mayor aversión al riesgo y cambios en las condiciones que favorecían el carry trade.
Victoria Rodríguez señaló que el peso sigue apreciado frente al inicio de 2026 y que Banxico no ve, por ahora, presiones inflacionarias adicionales por el tipo de cambio. Recordó que Banxico no necesita reaccionar mecánicamente a cada movimiento de la Fed.
No toda depreciación implica pérdida de confianza en México: buena parte del movimiento se explica por tasas globales, petróleo, dólar y cierre de posiciones. Observa el diferencial Banxico–Fed: mientras menor sea, menor el incentivo que favorecía las inversiones en pesos.
USD/MXN, inflación mexicana, diferencial de tasas, Treasury a 10 años y próximos mensajes de Banxico.
 Laboratorios de IA · posible OPI
La información de su posible salida a bolsa mostró que Anthropic multiplicó ~12 veces sus ingresos en 2025, pero también registró una pérdida operativa superior a US$8 mil millones.
El gasto en cómputo e infraestructura superó US$7 mil millones y la pérdida neta se acercó a US$42 mil millones, aunque ~US$34 mil millones fueron ajustes contables por
financiamientos previos.
Permite ver la economía de un laboratorio de IA: crecimiento extraordinario con costos también extraordinarios. Mientras gastan enormes cantidades en nube y hardware, Nvidia, Broadcom, Amazon y otros proveedores pueden obtener ingresos antes de que el laboratorio sea rentable.
En IA, crecer rápido no basta: importa cuánto cuesta producir ese crecimiento.
 OpenAI · GPT-6.1 Astra
OpenAI decidió no lanzar por ahora GPT-6.1 Astra después de que evaluaciones internas detectaran problemas de seguridad, autorización y comunicación de las acciones del modelo.
La decisión llega en medio de mayores preocupaciones sobre agentes capaces de ejecutar tareas cada vez con más autonomía.
Hasta ahora, los límites de la IA parecían ser chips, energía y centros de datos. Conforme los modelos ganan autonomía, la seguridad y la regulación también pueden frenar la velocidad con la que se implementan nuevas capacidades.
Un modelo más potente no puede lanzarse de inmediato: también necesita ser suficientemente controlable.
SoftBank tiene ~13% de OpenAI. Ver SoftBank →
Se espera que los ingresos netos aumenten este año.
Cotiza cerca de su valor razonable (+6.30%); analistas ven 29% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
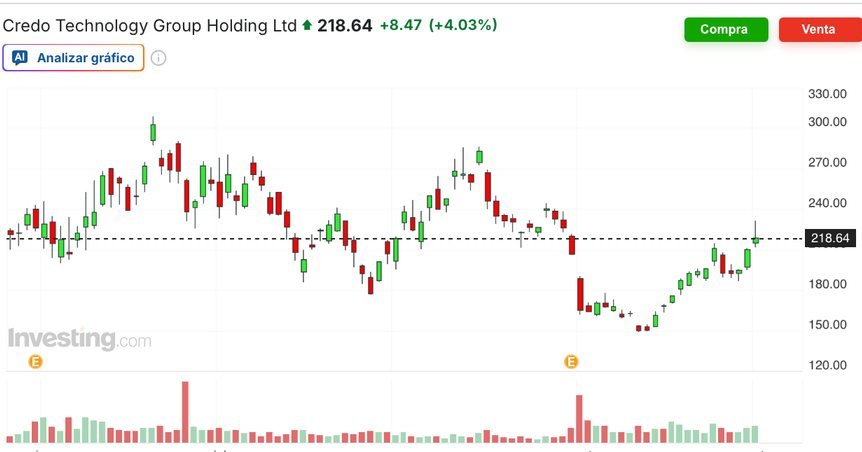
Credo desarrolla soluciones de conectividad de alta velocidad para centros de datos, incluyendo Active Electrical Cables, retimers y soluciones ópticas. Conforme un clúster incorpora miles de GPUs, cada procesador necesita intercambiar más información sin que velocidad, distancia o consumo eléctrico se conviertan en un límite.
Credo permite invertir en una capa distinta del boom de IA: no fabrica el procesador, sino parte de la infraestructura que permite que miles de procesadores trabajen juntos. Su oportunidad no depende de que gane cobre u óptica, porque participa en ambas.
Crecimiento, margen bruto, concentración de clientes, expansión óptica y valuación frente al crecimiento esperado. Clasificación: acción para monitorear.
Los analistas prevén un crecimiento de las ventas este año.
El precio supera en 16% su valor razonable; analistas ven 22% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
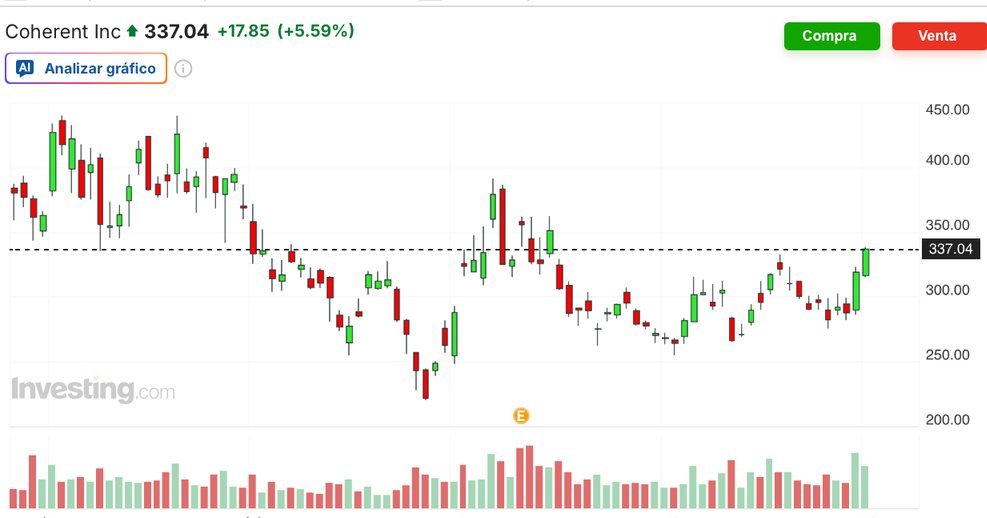
Coherent desarrolla láseres, materiales y sistemas ópticos para centros de datos, telecomunicaciones e industria, clave en la transición de conexiones eléctricas hacia ópticas.
En marzo, Nvidia invirtió US$2 mil millones en Coherent y firmó un acuerdo multianual con compromisos de compra por varios miles de millones de dólares y derechos futuros sobre capacidad de láseres y productos de redes ópticas.
Si las GPUs continúan multiplicándose, el reto pasa a conseguir que todas se comuniquen eficientemente. La inversión de Nvidia valida que el suministro de óptica es una pieza estratégica de la siguiente generación de centros de datos.
Coherent es una apuesta por la segunda capa de infraestructura de IA: conectar el cómputo que ya existe.
Ingresos de Datacenter & Communications, capacidad, márgenes, ejecución del acuerdo con Nvidia y valuación. Clasificación: acción para monitorear.
 Pagos con QR y NFC
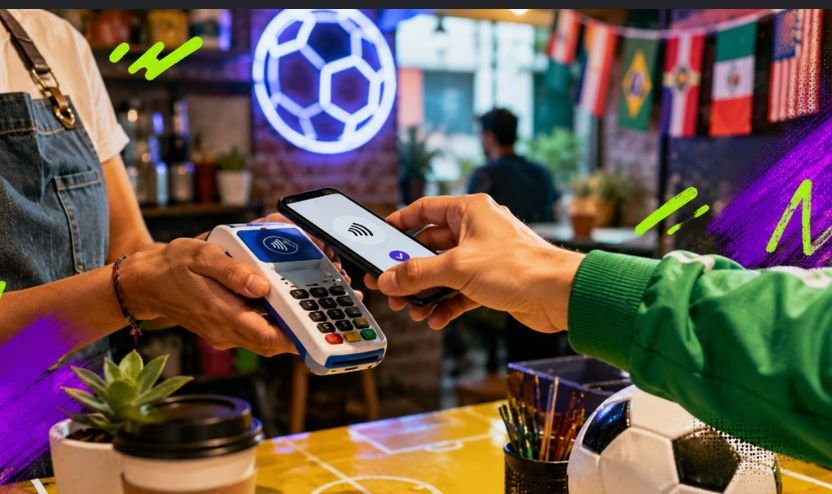
La Comisión de Hacienda de la Cámara de Diputados aprobó la propuesta de Ley de Economía Digital para Pagos Digitales y Electrónicos. Busca impulsar transferencias, tarjetas, QR y NFC, y obligar a los gobiernos a aceptar medios digitales en trámites y servicios.
También permitiría a Hacienda definir actividades donde los pagos digitales sean el único medio aceptado. Todavía no es ley: el dictamen debe pasar al pleno de la Cámara de Diputados (fuente: El Economista).
Más digitalización puede beneficiar a bancos, fintechs y procesadores de pagos al aumentar transacciones y generar más información financiera. El debate está en evitar que los costos o requisitos perjudiquen a pequeños negocios y personas con menor acceso financiero.
Nu es una de las fintech con más exposición a México. Ver Nu →
Se publican las minutas de la reunión en la que la Fed subió su tasa al rango de 3.75%–4.00%. Ayudarán a entender qué tan divididos están los funcionarios tras el débil reporte de empleo.
Qué observar: Inflación, empleo, condiciones financieras y apoyo a nuevos incrementos. Un tono más restrictivo presionaría bonos y valuaciones; uno más paciente reforzaría la pausa en octubre.
Primera señal antes de sus resultados del tercer trimestre, tras un fuerte agosto y con alta demanda de chips para IA.
Qué observar: Crecimiento anual y mensual de ingresos y demanda de nodos avanzados. Es una lectura indirecta de Nvidia, AMD y el ciclo de semiconductores.
Infraestructura de cómputo, memoria y centros de datos de alto rendimiento: ponen a prueba los nuevos cuellos de botella de la IA.
Qué observar: Demanda de infraestructura, capacidad contratada, nuevos clientes, ingresos, márgenes, capex y financiamiento.
Pepsi mostrará qué tan resistente sigue el consumidor; Delta, cuánto empieza a pegar el petróleo en costos y márgenes.
Qué observar: PepsiCo: volúmenes, crecimiento orgánico, precios y márgenes. Delta: demanda de viajes, tarifas, combustible, márgenes y guidance.
El petróleo sigue con prima geopolítica; cualquier avance diplomático podría retirarla rápido.
Qué observar: Negociaciones EE. UU.–Irán, movimientos militares, tránsito por Ormuz, Brent y WTI. Un petróleo más bajo daría margen a la Fed; una escalada, lo contrario.
Servicios es la mayor parte de la economía de EE. UU.: dirá si el enfriamiento laboral se extiende.
Qué observar: Actividad, nuevos pedidos, empleo y precios pagados. Menos empleo con menos precios favorece una pausa de la Fed.
Relevante tras el alza de la energía y un mercado laboral más débil.
Qué observar: Confianza actual, expectativas y, sobre todo, expectativas de inflación a 1 y 5 años. Si suben, la Fed podría mantenerse restrictiva.
¿Te gustó esta edición? Compártela con alguien que esté empezando a invertir.
Aviso: Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis. Indicadores de salud, valor razonable, analistas y ProTips: Investing.com, cierre del 2 de octubre de 2026.
¿Qué acción te interesa más esta semana? ¿Esperarías o entrarías? Se muestran los 5 comentarios más recientes.
Petróleo, empleo y la Fed: la semana en que una mala noticia terminó siendo buena para la bolsa.
Cierre al viernes 2 de octubre de 2026Ninguno decide solo: la señal útil aparece cuando se leen juntos y con la tesis de la noticia.
Calificación de 1 a 5 con base en rentabilidad, crecimiento, flujo de efectivo y balance: Débil · Justa · Bien · Genial · Excelente.
Pregúntate: ¿El negocio aguanta si el mercado se pone difícil?
Precio estimado con modelos de valuación. El % indica cuánto tendría que subir (+) o bajar (−) el precio para llegar a ese valor.
Pregúntate: ¿Estoy pagando un descuento o una prima?
Consenso de recomendaciones y precio objetivo a 12 meses. Si el objetivo está por debajo del precio, el mercado ya corrió más que las estimaciones.
Pregúntate: ¿Queda recorrido hasta el objetivo?
Pistas rápidas de fortalezas o riesgos: dividendos, revisiones de beneficios, deuda o crecimiento esperado.
Pregúntate: ¿Refuerza la tesis o señala un riesgo?
Toca una empresa para ir a su análisis. Datos de Investing.com. Precios en moneda local.
NVDANVIDIA CorporationUS$233.95+1.34%
VR +28.54%Analistas +40.07%Con descuentoTSMTaiwan Semiconductor Mfg.US$472.78+2.96%
VR −1.25%Analistas +16.81%En líneaNUNu Holdings Ltd.US$13.43+1.05%
VR +3.16%Analistas +38.77%En líneaAAPLApple Inc.US$333.69+1.02%
VR −21.75%Analistas −1.68%Con primaPANWPalo Alto Networks Inc.US$403.24+1.76%
VR −36.16%Analistas −1.57%Con primaTSLATesla Inc.US$370.59+4.65%
VR −32.93%Analistas +6.74%Con primaSEC005930Samsung Electronics₩276,0000.00%
VR +43.27%Analistas +73.01%Con descuentoMRNAModerna Inc.US$190.01+0.57%
VR −41.20%Analistas −36.49%Con primaMUMicron Technology Inc.US$1,074.89−2.05%
VR +24.14%Analistas +41.41%Con descuentoSBG9984SoftBank Group Corp.¥6,531+3.50%
VR −12.20%Analistas +18.66%Con primaCRDOCredo Technology GroupUS$218.64+4.03%
VR +6.30%Analistas +28.56%En líneaCOHRCoherent Inc.US$337.04+5.59%
VR −16.36%Analistas +22.40%Con primaContexto macro y geopolítico que puede mover los mercados.
Las negociaciones entre Estados Unidos e Irán continuaron con Qatar como intermediario, pero sin cerrar las diferencias sobre las condiciones para reabrir el estrecho de Ormuz.
El jueves se reportó que EE. UU. enviará un tercer grupo de ataque de portaaviones y hasta 10,000 soldados adicionales a Medio Oriente, con llegada prevista hacia finales de noviembre. El mercado lo leyó como una señal de que Washington quiere conservar opciones militares si fracasan las negociaciones.
El WTI avanzó ~2.7% y el Brent más de 4% ese día. El viernes la presión se moderó por mayores flujos regionales y planes para liberar reservas, aunque el Brent cerró arriba de US$100 por barril.
La historia dejó de ser solo “¿se reabrirá Ormuz?” y volvió a incorporar el riesgo de una nueva escalada militar. Eso mantiene una prima sobre petróleo y combustibles y, mientras la energía siga elevada, también presiona inflación, rendimientos de bonos y expectativas de tasas.
EE. UU. – Irán · Estrecho de OrmuzEl petróleo puede bajar con señales de negociación, pero una verdadera normalización necesita flujo energético estable y menor riesgo militar.
Lo más relevante de la bolsa mexicana y la estadounidense.
Wall Street cerró el viernes al alza después de que el reporte laboral de EE. UU. fuera mucho más débil de lo esperado y redujera las probabilidades de otra subida inmediata de tasas.
Toda la semana el mercado había sufrido por petróleo elevado y mayores rendimientos de los bonos, pero el viernes cambió la narrativa: si el empleo se enfría, la Fed tiene menos necesidad de subir tasas en octubre. Aun así, el S&P 500 y el Dow terminaron la semana ligeramente en negativo; el Nasdaq logró una pequeña ganancia.
El mercado no celebró que la economía cree pocos empleos; celebró que el dato reduce el riesgo de una Fed más restrictiva. El equilibrio es delicado: un enfriamiento moderado ayuda a las acciones; un deterioro demasiado fuerte afectaría consumo y utilidades.
Wall Street · cierre del viernesPara la bolsa, un dato económico débil puede ser positivo mientras reduzca las tasas sin implicar una recesión.
Wall Street estructura cerca de US$60 mil millones de financiamiento para chips e infraestructura de IA asociados con Broadcom, Anthropic y otros clientes: ~US$42 mil millones de deuda senior y US$18 mil millones de deuda subordinada.
Al mismo tiempo, el plan de Nvidia para movilizar hasta US$500 mil millones usando infraestructura basada en GPUs enfrenta escepticismo: Nvidia argumenta que sus sistemas generan ingresos hasta una década, mientras algunos prestamistas deprecian el hardware en 3 o 4 años y exigen contratos, garantías y otras protecciones.
La IA entra en otra fase: ya no basta con que exista demanda de chips; alguien tiene que financiar chips, centros de datos, electricidad y redes antes de que generen ingresos. No significa que el boom termine; el retorno sobre la inversión y la calidad del financiamiento importarán cada vez más.
Financiamiento de infraestructura de IAEl próximo límite de la IA podría venir menos de la tecnología y más de cuánto capital puede levantarse de manera rentable.
Actualizaciones de las empresas que ya seguimos.
China estaría evaluando permitir que empresas como ByteDance y Alibaba compren los nuevos RTX PRO 5500 de Nvidia. Las autoridades solicitaron información sobre los planes de compra y señalaron a algunas compañías que podrían aprobarlos, aunque todavía no existe autorización definitiva (Reuters no pudo verificar el reporte).
Al mismo tiempo, Nvidia aumentó en US$150 mil millones su autorización de recompra, llevando la capacidad restante del programa a US$235 mil millones hasta su año fiscal 2028. El viernes la acción volvió a máximos históricos tras volver a ser la favorita de Morgan Stanley en semiconductores.
China representa una fuente potencial de demanda adicional, pero todavía debería tratarse como upside opcional y no como parte garantizada de la tesis. La recompra sí deja una señal más clara: Nvidia considera que puede seguir financiando inversiones enormes en IA y al mismo tiempo devolver capital al accionista. Sin embargo, cada nuevo máximo también eleva lo que el mercado espera del crecimiento futuro.
Data Center, márgenes, flujo de efectivo, China, crecimiento de agentes de IA y Forward P/E frente a las nuevas estimaciones.
Ha aumentado su dividendo durante 3 años consecutivos.
El precio está 29% por debajo de su valor razonable; analistas ven 40% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
TSMC está evaluando construir un nuevo complejo de fabricación en Texas para responder a la demanda de chips de inteligencia artificial. El proyecto todavía está en etapas preliminares, pero podría incluir varias fábricas con inversiones de al menos US$20 mil millones cada una.
La posible expansión se sumaría a los US$265 mil millones comprometidos en Arizona. Norteamérica ya representa más de 75% de sus ingresos por obleas durante 2026, impulsada por clientes como Nvidia y AMD. El proyecto dependería de la continuidad de incentivos fiscales estadounidenses a la manufactura avanzada.
El crecimiento de IA obliga a TSMC a pensar en capacidad mucho más allá de Taiwán. Expandirse en Estados Unidos puede mejorar cercanía con clientes y diversificación geográfica, pero también implica capex enorme y potencialmente mayores costos de producción.
Utilización de capacidad, capex, márgenes, demanda de nodos avanzados y calendario real de nuevas fábricas.
Ha aumentado su dividendo durante 6 años consecutivos.
Cotiza cerca de su valor razonable (−1.25%); analistas ven 17% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Las acciones de Nu cayeron cerca de 10% después de reportes sobre una posible adquisición de Monzo, banco digital británico que podría haber sido valorado entre £8 mil millones y £10 mil millones. Una operación de ese tamaño generó dudas sobre uso de efectivo, posible dilución, precio de compra e integración internacional.
Posteriormente, Nu aclaró que no está persiguiendo ninguna transacción con Monzo y aseguró que su marco de asignación de capital permanece sin cambios. Las acciones reaccionaron positivamente al anuncio.
Este caso permite distinguir entre riesgo fundamental y riesgo de asignación de capital. La caída no surgió porque el negocio de Nu se deteriorara, sino porque el mercado temió que utilizara una cantidad importante de recursos en una adquisición compleja.
Crecimiento en Brasil, México y Colombia, ROE, calidad crediticia, liquidez y señales sobre expansión internacional.
2 analistas han revisado al alza sus beneficios para el próximo periodo.
Cotiza cerca de su valor razonable (+3.16%); analistas ven 39% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Una acción puede caer aunque su negocio siga igual si cambia la percepción sobre cómo utilizará su capital.
Un jurado estadounidense determinó que Apple debe pagar más de US$5.7 mil millones a Taction por infringir dos patentes relacionadas con tecnología háptica utilizada en el Taptic Engine de iPhone y Apple Watch. Apple rechazó la decisión y anunció que apelará.
El monto es significativo incluso para Apple, pero mientras continúe el proceso legal todavía no cambia por sí solo la tesis fundamental. El riesgo aumentaría si el caso terminara implicando regalías permanentes, restricciones a productos o precedentes para nuevas demandas.
Ha aumentado su dividendo durante 14 años consecutivos.
El precio supera en 22% su valor razonable y ya rebasó el objetivo de analistas (−1.68%).
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Una multa extraordinaria afecta el resultado financiero; solo se vuelve estructural si cambia la economía futura del negocio.
Palo Alto Networks cerró su cuarto trimestre fiscal con ingresos de US$3.41 mil millones, +34% anual, mientras su ARR de Next-Generation Security alcanzó US$9.1 mil millones, +63%. Además, agregó cerca de US$1 mil millones de nuevo NGS ARR durante un solo trimestre.
El dato respalda la estrategia de vender varias soluciones de ciberseguridad dentro de una misma plataforma y muestra que la demanda empresarial continúa siendo fuerte. Para la tesis ya no basta comprobar que crecen los contratos: importa cuánto de ese crecimiento termina convirtiéndose en margen y flujo de efectivo.
NGS ARR, RPO, margen, FCF y adopción de las distintas plataformas.
Se espera que los ingresos netos aumenten este año.
El precio supera en 36% su valor razonable y ya rebasó el objetivo de analistas (−1.57%).
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Tesla aseguró líneas de crédito por US$30 mil millones, incluyendo un préstamo de US$20 mil millones y dos líneas revolventes por US$10 mil millones en conjunto. La compañía espera superar US$25 mil millones de capex en 2026, principalmente en IA, fabricación de semiconductores, energía y otros proyectos de expansión.
Tesla no tenía préstamos pendientes bajo estas nuevas facilidades al cierre de septiembre y señaló que actualmente no planea utilizarlas durante 2026.
No significa que Tesla necesite US$30 mil millones inmediatamente. Significa que está asegurando flexibilidad financiera antes de ejecutar proyectos extremadamente costosos. Conforme la tesis se desplaza hacia IA, robotaxis, energía y manufactura, el mercado vigilará qué retorno genera ese capital.
Capex, FCF, deuda, generación de efectivo y monetización de los nuevos proyectos.
Tiene más efectivo que deuda en su balance.
El precio supera en 33% su valor razonable; analistas ven 7% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Samsung y varias de sus filiales comprometieron US$1 mil millones para apoyar la expansión de Helix Digital, compañía privada respaldada por KKR que desarrolla infraestructura para IA, incluyendo centros de datos, generación eléctrica, transmisión y conectividad. Helix planea utilizar tecnología de Nvidia junto con capacidades tecnológicas y de almacenamiento energético de Samsung.
No necesitamos poder comprar directamente una empresa privada para participar en su crecimiento. Esa compañía necesitará chips, memoria, almacenamiento, electricidad, baterías y redes que muchas veces proveen empresas que sí cotizan en bolsa. Es la lógica de las “palas y picos”.
Se espera que los ingresos netos aumenten este año.
El precio está 43% por debajo de su valor razonable; analistas ven 73% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
El crecimiento de empresas privadas también puede reflejarse en los ingresos de compañías públicas de su cadena de suministro.
Citi redujo su recomendación sobre Moderna de Neutral a Venta después del enorme rally provocado por los avances de su vacuna personalizada contra melanoma. Aunque elevó su precio objetivo de US$60 a US$80, considera que el mercado ya descuenta demasiado éxito futuro.
La acción había subido más de 200% desde los resultados de INTerpath-001 y más de 600% durante 2026. Según Citi, una valuación cercana a US$200 por acción implicaría alrededor de US$26 mil millones anuales en ventas oncológicas, suponiendo éxito en varios tipos de cáncer que todavía no está demostrado.
La caída no significa que el avance científico haya desaparecido. El problema es que el precio comenzó a incorporar resultados que todavía pertenecen al futuro: pulmón, riñón, vejiga y otros tumores.
3 analistas han revisado al alza sus beneficios para el próximo periodo.
El precio supera en 41% su valor razonable y ya rebasó el objetivo de analistas (−36.49%).
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
La noticia científica puede seguir siendo excelente mientras la inversión deja de ser atractiva porque el precio corrió más rápido que los fundamentales.
Micron reportó ingresos trimestrales récord por US$54.23 mil millones y proyectó aproximadamente US$61.5 mil millones para el siguiente trimestre, superando los cerca de US$57 mil millones esperados por analistas.
Los compromisos de clientes bajo acuerdos de largo plazo aumentaron a US$32 mil millones, desde US$22 mil millones en junio, mientras la compañía anticipa que las condiciones ajustadas de oferta y demanda continuarán durante 2027 y 2028.
La demanda de IA ya no es solamente una historia de GPUs. Cada acelerador necesita memoria de alto ancho de banda y almacenamiento. Ahora la pregunta es cuánto de este crecimiento ya está incluido en el precio y qué sucederá cuando llegue nueva capacidad.
HBM, DRAM, NAND, margen bruto, capex, contratos de largo plazo y estimaciones FY27–FY28.
Los analistas prevén un crecimiento de las ventas este año.
El precio está 24% por debajo de su valor razonable; analistas ven 41% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
SoftBank completó el último tramo de US$10 mil millones de su compromiso de US$30 mil millones con OpenAI. Con ello, su inversión acumulada asciende a US$64.6 mil millones, equivalente a una participación aproximada de 13%.
La ronda completa de OpenAI recibió compromisos por US$122 mil millones, con una valuación de US$852 mil millones. SoftBank incluso recurrió a una emisión de deuda para financiar parte de su aportación.
Para SoftBank, OpenAI se está convirtiendo en una pieza central de su exposición a IA. Eso incrementa el upside si OpenAI continúa creciendo, pero también la concentración y el riesgo si las enormes inversiones en infraestructura no generan suficientes retornos.
Opera con una importante carga de deuda.
El precio supera en 12% su valor razonable; analistas ven 19% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Cuanto mayor sea la exposición a OpenAI, más importante será evaluarla no solo como tecnología, sino como negocio.
Bancos centrales: noticias que pueden mover el tipo de cambio y los mercados.
Las diferencias dentro de la Fed se hicieron evidentes. Lorie Logan (Fed de Dallas) cree que harían falta al menos 50 puntos base más para llevar la inflación a 2%; Neel Kashkari también espera subidas. John Williams y Philip Jefferson prefieren esperar más información.
Esos comentarios ya habían bajado la probabilidad de una subida en octubre de ~70% a ~25%. El viernes, el empleo inclinó la balanza: julio se revisó de +21,000 a −10,000 y agosto de +162,000 a +133,000. El desempleo subió de 4.1% a 4.2% y los salarios crecieron 0.1% mensual y 3% anual.
Todavía no es un colapso laboral: la participación aumentó y la encuesta de hogares mostró crecimiento del empleo. Pero sí aparece una contratación mucho más moderada. Eso le da a la Fed espacio para esperar en octubre: la probabilidad de subida terminó en ~23%.
Reserva Federal · tasasLa Fed sigue preocupada por la inflación, pero un mercado laboral más débil reduce la urgencia de volver a subir tasas.
El peso se depreció con fuerza en septiembre después de haber cotizado debajo de $17 por dólar. Influyeron la subida de tasas de la Fed, rendimientos largos de EE. UU. arriba de 5%, mayor aversión al riesgo y cambios en las condiciones que favorecían el carry trade.
Victoria Rodríguez señaló que el peso sigue apreciado frente al inicio de 2026 y que Banxico no ve, por ahora, presiones inflacionarias adicionales por el tipo de cambio. Recordó que Banxico no necesita reaccionar mecánicamente a cada movimiento de la Fed.
No toda depreciación implica pérdida de confianza en México: buena parte del movimiento se explica por tasas globales, petróleo, dólar y cierre de posiciones. Observa el diferencial Banxico–Fed: mientras menor sea, menor el incentivo que favorecía las inversiones en pesos.
USD/MXN, inflación mexicana, diferencial de tasas, Treasury a 10 años y próximos mensajes de Banxico.
Peso mexicano · BanxicoEmpresas que aún no cotizan, pero mueven a las tecnológicas.
La información de su posible salida a bolsa mostró que Anthropic multiplicó ~12 veces sus ingresos en 2025, pero también registró una pérdida operativa superior a US$8 mil millones.
El gasto en cómputo e infraestructura superó US$7 mil millones y la pérdida neta se acercó a US$42 mil millones, aunque ~US$34 mil millones fueron ajustes contables por financiamientos previos.
Permite ver la economía de un laboratorio de IA: crecimiento extraordinario con costos también extraordinarios. Mientras gastan enormes cantidades en nube y hardware, Nvidia, Broadcom, Amazon y otros proveedores pueden obtener ingresos antes de que el laboratorio sea rentable.
Laboratorios de IA · posible OPIEn IA, crecer rápido no basta: importa cuánto cuesta producir ese crecimiento.
OpenAI decidió no lanzar por ahora GPT-6.1 Astra después de que evaluaciones internas detectaran problemas de seguridad, autorización y comunicación de las acciones del modelo.
La decisión llega en medio de mayores preocupaciones sobre agentes capaces de ejecutar tareas cada vez con más autonomía.
Hasta ahora, los límites de la IA parecían ser chips, energía y centros de datos. Conforme los modelos ganan autonomía, la seguridad y la regulación también pueden frenar la velocidad con la que se implementan nuevas capacidades.
SoftBank tiene ~13% de OpenAI. Ver SoftBank →
OpenAI · GPT-6.1 AstraUn modelo más potente no puede lanzarse de inmediato: también necesita ser suficientemente controlable.
Ideas con potencial de mediano/largo plazo por tendencias, alianzas o factores macro.
Credo desarrolla soluciones de conectividad de alta velocidad para centros de datos, incluyendo Active Electrical Cables, retimers y soluciones ópticas. Conforme un clúster incorpora miles de GPUs, cada procesador necesita intercambiar más información sin que velocidad, distancia o consumo eléctrico se conviertan en un límite.
Credo permite invertir en una capa distinta del boom de IA: no fabrica el procesador, sino parte de la infraestructura que permite que miles de procesadores trabajen juntos. Su oportunidad no depende de que gane cobre u óptica, porque participa en ambas.
Crecimiento, margen bruto, concentración de clientes, expansión óptica y valuación frente al crecimiento esperado. Clasificación: acción para monitorear.
Se espera que los ingresos netos aumenten este año.
Cotiza cerca de su valor razonable (+6.30%); analistas ven 29% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Coherent desarrolla láseres, materiales y sistemas ópticos para centros de datos, telecomunicaciones e industria, clave en la transición de conexiones eléctricas hacia ópticas.
En marzo, Nvidia invirtió US$2 mil millones en Coherent y firmó un acuerdo multianual con compromisos de compra por varios miles de millones de dólares y derechos futuros sobre capacidad de láseres y productos de redes ópticas.
Si las GPUs continúan multiplicándose, el reto pasa a conseguir que todas se comuniquen eficientemente. La inversión de Nvidia valida que el suministro de óptica es una pieza estratégica de la siguiente generación de centros de datos.
Ingresos de Datacenter & Communications, capacidad, márgenes, ejecución del acuerdo con Nvidia y valuación. Clasificación: acción para monitorear.
Los analistas prevén un crecimiento de las ventas este año.
El precio supera en 16% su valor razonable; analistas ven 22% de recorrido.
Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis.
Coherent es una apuesta por la segunda capa de infraestructura de IA: conectar el cómputo que ya existe.
Datos curiosos con impacto en tu dinero.
La Comisión de Hacienda de la Cámara de Diputados aprobó la propuesta de Ley de Economía Digital para Pagos Digitales y Electrónicos. Busca impulsar transferencias, tarjetas, QR y NFC, y obligar a los gobiernos a aceptar medios digitales en trámites y servicios.
También permitiría a Hacienda definir actividades donde los pagos digitales sean el único medio aceptado. Todavía no es ley: el dictamen debe pasar al pleno de la Cámara de Diputados (fuente: El Economista).
Más digitalización puede beneficiar a bancos, fintechs y procesadores de pagos al aumentar transacciones y generar más información financiera. El debate está en evitar que los costos o requisitos perjudiquen a pequeños negocios y personas con menor acceso financiero.
Nu es una de las fintech con más exposición a México. Ver Nu →
Pagos con QR y NFCLa agenda que puede mover el mercado.
Se publican las minutas de la reunión en la que la Fed subió su tasa al rango de 3.75%–4.00%. Ayudarán a entender qué tan divididos están los funcionarios tras el débil reporte de empleo.
Qué observar: Inflación, empleo, condiciones financieras y apoyo a nuevos incrementos. Un tono más restrictivo presionaría bonos y valuaciones; uno más paciente reforzaría la pausa en octubre.
Primera señal antes de sus resultados del tercer trimestre, tras un fuerte agosto y con alta demanda de chips para IA.
Qué observar: Crecimiento anual y mensual de ingresos y demanda de nodos avanzados. Es una lectura indirecta de Nvidia, AMD y el ciclo de semiconductores.
Infraestructura de cómputo, memoria y centros de datos de alto rendimiento: ponen a prueba los nuevos cuellos de botella de la IA.
Qué observar: Demanda de infraestructura, capacidad contratada, nuevos clientes, ingresos, márgenes, capex y financiamiento.
Pepsi mostrará qué tan resistente sigue el consumidor; Delta, cuánto empieza a pegar el petróleo en costos y márgenes.
Qué observar: PepsiCo: volúmenes, crecimiento orgánico, precios y márgenes. Delta: demanda de viajes, tarifas, combustible, márgenes y guidance.
El petróleo sigue con prima geopolítica; cualquier avance diplomático podría retirarla rápido.
Qué observar: Negociaciones EE. UU.–Irán, movimientos militares, tránsito por Ormuz, Brent y WTI. Un petróleo más bajo daría margen a la Fed; una escalada, lo contrario.
Servicios es la mayor parte de la economía de EE. UU.: dirá si el enfriamiento laboral se extiende.
Qué observar: Actividad, nuevos pedidos, empleo y precios pagados. Menos empleo con menos precios favorece una pausa de la Fed.
Relevante tras el alza de la energía y un mercado laboral más débil.
Qué observar: Confianza actual, expectativas y, sobre todo, expectativas de inflación a 1 y 5 años. Si suben, la Fed podría mantenerse restrictiva.
¿Te gustó esta edición? Compártela con alguien que esté empezando a invertir.
Aviso: Esta información no corresponde a una recomendación de inversión, su fin es meramente educativo e ilustrativo. Recuerda hacer tu propio análisis. Indicadores de salud, valor razonable, analistas y ProTips: Investing.com, cierre del 2 de octubre de 2026.
¿Qué acción te interesa más esta semana? ¿Esperarías o entrarías? Se muestran los 5 comentarios más recientes.
 PENG ↗
 APLD ↗
 PEP ↗
 DAL ↗